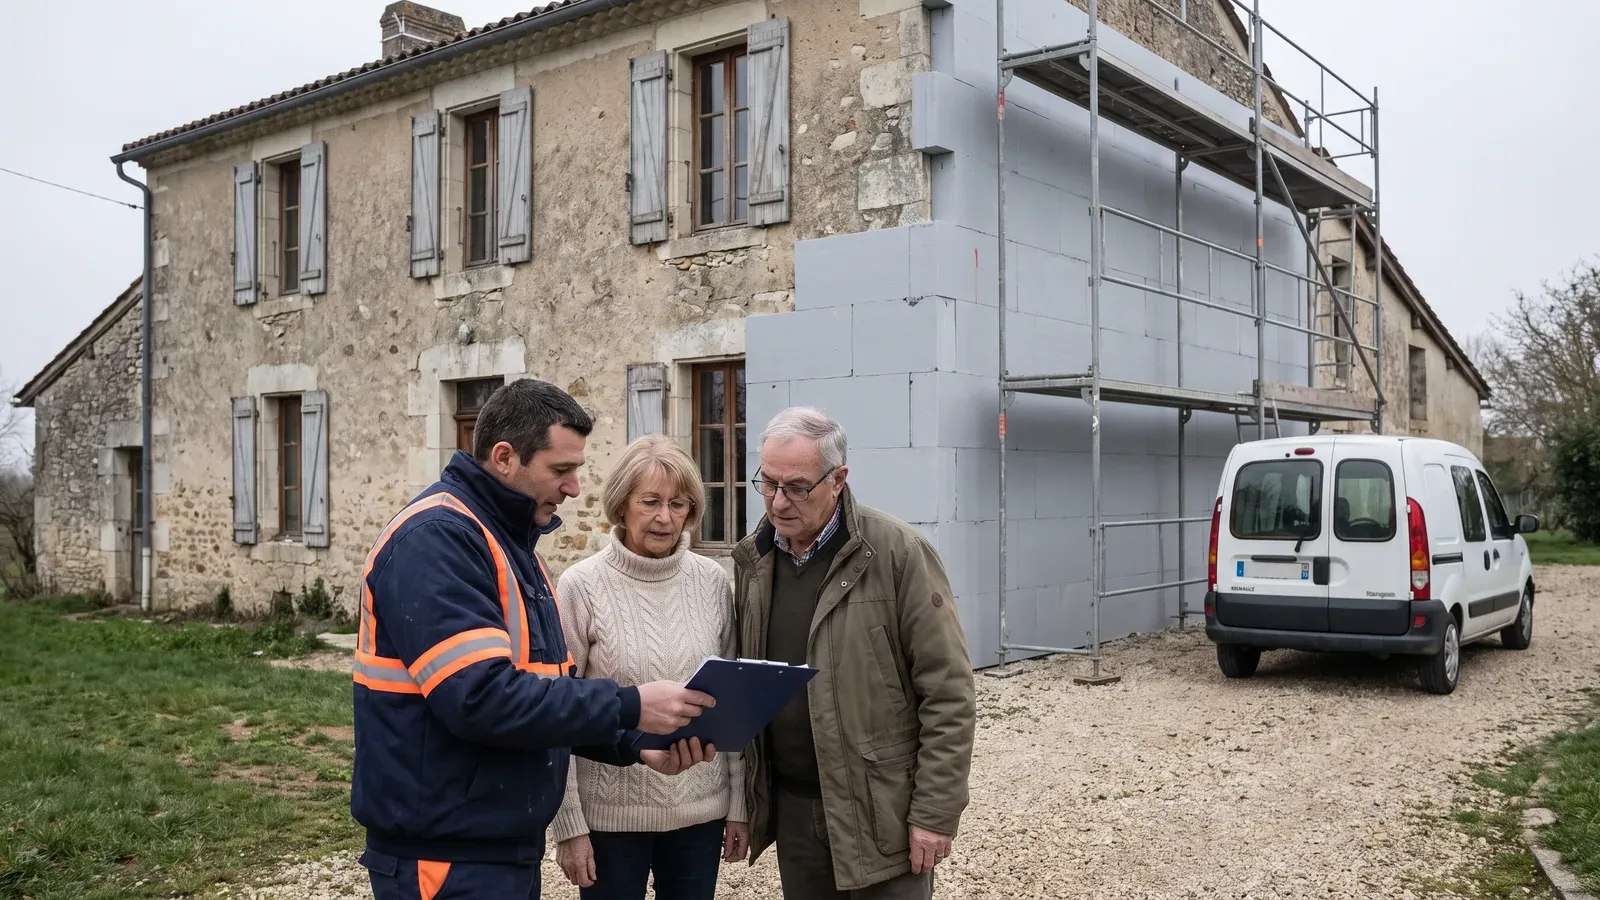
Le vrai danger, ce n’est pas le fichier : c’est le trou de trésorerie
Depuis le 1er septembre 2026, les analyses publiées par Kohen Avocats rappellent un changement très concret : les entreprises assujetties à la TVA établies en France doivent être capables de recevoir des factures électroniques via une plateforme agréée, tandis que les grandes entreprises et les ETI doivent déjà émettre dans ce format. Pour les PME et TPE du BTP, l’émission suivra au 1er septembre 2027, mais le risque de rejet existe déjà côté réception.
Sur un chantier, une facture rejetée bloque rarement un seul sujet. Elle fragilise la TVA, retarde le paiement et crispe la relation avec le client ou le fournisseur. Dans une entreprise du bâtiment, une facture mal transmise peut vous faire financer le chantier deux fois : d’abord avec votre trésorerie d’exploitation, ensuite avec une TVA que vous ne sécurisez pas.
La phrase à retenir est simple : une facture conforme, ce n’est pas un joli PDF. C’est un document qui passe par le bon circuit, avec les bonnes mentions, pour une opération réelle et prouvable.
Commencez par nommer le motif de rejet
Avant de corriger quoi que ce soit, il faut savoir précisément ce qui cloche. Les sources fournies distinguent trois familles de problèmes : un circuit de transmission non conforme, des mentions incomplètes ou erronées, ou un écart entre la facture et l’opération réelle.
Premier cas : la facture n’a pas circulé par le bon canal. Typiquement, l’assistante envoie un PDF par mail, le client ne traite plus que via sa plateforme, et la facture est rejetée d’entrée. Dans le BTP, c’est le scénario classique du “on a fait comme avant”.
Deuxième cas : le contenu de la facture pose problème. Les articles de Kohen Avocats évoquent notamment un numéro de TVA erroné, un montant faux, un taux de TVA mal appliqué ou l’absence de nouvelles mentions obligatoires. Une TVA affichée sur une facture ne suffit pas à sécuriser la déduction si le reste ne tient pas.
Troisième cas : la facture ne colle pas au terrain. Quantités, date d’exécution, situation de travaux, bon de commande, périmètre de prestation : si le document ne reflète pas ce qui a réellement été fait, la correction ne sera pas seulement administrative. Une facture se corrige vite. Une preuve de chantier mal tenue, beaucoup moins.
Les 48 premières heures : figer le dossier avant de discuter
Quand une facture est rejetée, le mauvais réflexe est de passer une semaine à débattre du mot “conforme”. Le bon réflexe est de verrouiller les pièces. Récupérez immédiatement la facture rejetée, le message de rejet, la référence de transmission si elle existe, le devis signé, le bon de commande, les situations de travaux, les procès-verbaux, les mails d’accord et la preuve d’intervention ou de livraison.
Dans le bâtiment, le papier de terrain sauve souvent la compta de bureau. Si vous êtes acheteur, demandez sans attendre une facture rectificative au fournisseur. Si vous êtes vendeur, régularisez le canal ou le contenu, mais gardez en tête un point central rappelé par les sources : entre professionnels, la réalité de la prestation ne disparaît pas parce que le support est irrégulier.
Autrement dit : une facture peut être rejetée sur la forme, sans que la dette sur le fond s’évapore. C’est une nuance décisive pour une PME du BTP qui a réellement exécuté ses travaux.
Régulariser proprement, sans bricoler
Si le problème vient du canal, il faut réémettre ou retransmettre la facture selon le circuit conforme utilisé par les parties. Si le problème vient d’un montant, d’un taux de TVA ou d’une mention obligatoire, la correction passe par une facture rectificative ou, selon le cas, par un avoir suivi d’une nouvelle facture correcte.
Le réflexe à bannir est simple : modifier un PDF à la main puis le renvoyer par mail. Vous ne réparez pas le dossier, vous l’embrouillez. Sur un dossier déjà sensible, chaque version floue se paie ensuite en temps, en relance et parfois en contrôle.
Côté fournisseur, la demande doit être écrite, datée et précise. Exemple de formulation utile : « Nous avons reçu votre facture n° [référence], mais elle ne nous permet pas de sécuriser la déduction de TVA en l’état en raison de [motif précis]. Merci de nous adresser une facture rectificative conforme afin de permettre son traitement et son règlement. »
Côté client, la régularisation doit être accompagnée des pièces de chantier qui parlent d’elles-mêmes. Exemple : « Votre rejet de la facture n° [référence] a bien été pris en compte. Nous procédons à sa régularisation sur le canal conforme. Les prestations ont été réalisées conformément à [devis, commande, situation, PV joints]. Merci de traiter le règlement dès réception de la facture régularisée. »
Dans le BTP, joindre la situation validée ou le bon d’intervention change souvent plus la discussion que dix mails de justification.
TVA déductible : le sujet à traiter avant tout le reste
Sur la TVA, les sources sont claires sur le risque : selon l’analyse publiée par Kohen Avocats le 12 septembre 2026, une facture non conforme peut entraîner un rejet de la TVA déductible lors d’un contrôle, avec rappel et intérêts. Pour une PME du bâtiment qui achète des matériaux, loue du matériel ou sous-traite des lots, ce n’est pas un détail comptable.
La priorité n’est donc pas de “faire passer” la facture. La priorité est d’éviter de laisser une facture irrégulière dormir en comptabilité comme si elle était propre. Si vous êtes acheteur, réclamez la facture conforme et conservez la preuve de votre demande. Si vous êtes vendeur, régularisez rapidement et archivez le rejet initial, la version corrigée et la preuve du nouvel envoi.
La discipline utile tient en une ligne : pas de TVA sereine sans facture propre et dossier de preuve complet.
L’amende de 50 euros : ce qu’on peut dire, et ce qu’on ne peut pas promettre
Les publications de Kohen Avocats des 26 et 27 septembre 2026 évoquent un risque d’amende de 50 euros par facture non conforme. Dans une entreprise du BTP qui émet des acomptes, des situations et des factures de fin de travaux, ce montant peut vite cesser d’être anecdotique.
En revanche, avec les seules sources fournies ici, on ne peut pas détailler de procédure officielle complète de contestation avec interlocuteur administratif, délai légal précis, formulaire dédié ou voie de recours certaine. Ce serait vous donner une fausse sécurité. La seule chose sérieuse à faire à ce stade est de préparer un dossier de régularisation irréprochable.
Ce dossier doit réunir la facture initiale, le motif de rejet, la facture rectificative, les échanges, la preuve d’exécution des travaux et la preuve de mise en conformité. Si vous devez contester, votre angle reste le même : montrer que l’irrégularité a été corrigée rapidement et que l’opération était réelle.
Formulation de base possible : « Nous contestons l’amende appliquée au titre de la facture n° [référence], l’irrégularité relevée ayant fait l’objet d’une régularisation rapide. L’opération correspondante est réelle et justifiée par les pièces jointes, et la facture conforme a été émise ou reçue via le circuit requis. »
Une amende se discute mieux avec un dossier propre qu’avec un argument d’humeur.
Client qui refuse de payer : ne le laissez pas transformer un rejet en prétexte
Les articles des 25 et 26 septembre 2026 de Kohen Avocats rappellent un point décisif : l’irrégularité du support n’efface pas automatiquement la créance née d’une prestation réellement accomplie entre professionnels. En clair, le format peut être à corriger, sans que le chantier devienne gratuit.
La bonne séquence est pragmatique. D’abord, régularisez la facture si c’est nécessaire. Ensuite, relancez immédiatement en rappelant le contrat, les travaux réalisés et l’échéance. Si le client persiste à bloquer, les sources évoquent l’activation des pénalités de retard, de l’indemnité forfaitaire de recouvrement de 40 euros et, si besoin, les voies classiques de recouvrement comme l’injonction de payer ou la demande de provision selon le contexte.
Une relance utile peut rester sobre : « Nous vous confirmons avoir régularisé la facture n° [référence] conformément au circuit applicable. Les prestations correspondantes ont été exécutées et ne sont pas contestées sur le fond. Nous vous demandons de procéder au règlement dès réception de la facture régularisée. À défaut, les pénalités de retard et l’indemnité forfaitaire de recouvrement seront appliquées. »
La réforme change le canal, pas la règle de base : un client ne gagne pas le droit de consommer vos travaux gratuitement parce qu’un document est passé au mauvais endroit.
Ce qu’une PME du BTP doit mettre en place maintenant
Le sujet ne se règle pas avec une note interne oubliée dans un classeur. Il faut un circuit simple, connu et tenable par le bureau comme par le chantier. Qui reçoit les factures ? Qui vérifie le canal ? Qui contrôle la cohérence entre la facture, la situation de travaux et les pièces terrain ? Qui archive les versions rejetées et corrigées ?
Dans beaucoup d’entreprises du bâtiment, les erreurs naissent dans l’écart entre le terrain et l’administratif : situation validée sur place, facture envoyée trop vite, pièce manquante au bureau, puis rejet comptable et paiement bloqué. Si personne n’est responsable du contrôle, tout le monde suppose que l’autre l’a fait.
Peu importe que vous travailliez avec un ERP BTP, un outil de facturation ou un duo tableur plus messagerie. Ce qui compte, c’est un process court : vérifier le circuit, vérifier les mentions, raccrocher la facture au chantier, conserver la preuve. Dans le bâtiment, la trésorerie sanctionne toujours l’improvisation plus vite que le droit.
✓ Ce qu'il faut retenir
- • Depuis le 1er septembre 2026, les entreprises assujetties à la TVA établies en France doivent être capables de recevoir des factures électroniques via une plateforme agréée, selon les sources fournies.
- • Une facture rejetée peut fragiliser la TVA déductible, retarder le paiement et exposer à un risque d’amende de 50 euros par facture selon les analyses citées.
- • Le diagnostic doit porter sur trois points : canal de transmission, mentions de facture et cohérence avec l’opération réelle.
- • Entre professionnels, un rejet formel n’efface pas automatiquement la créance si les travaux ont réellement été exécutés.
- • La bonne réponse est rapide et documentée : figer les pièces, régulariser proprement, archiver les preuves et relancer sans laisser le débat sur la forme bloquer le fond.
Sources et points à vérifier
- Depuis le 1er septembre 2026, les entreprises assujetties à la TVA établies en France doivent être capables de recevoir des factures électroniques via une plateforme agréée, tandis que les grandes entreprises et les ETI doivent déjà émettre dans ce format ; les PME, TPE et micro-entreprises suivront pour l’émission au 1er septembre 2027.
- https://kohenavocats.fr/2026/09/12/facture-electronique-non-conforme-tva-rejetee-amende-contester-regulariser-2026/
- https://kohenavocats.fr/2026/09/26/facture-electronique-obligatoire-septembre-2026-facture-pdf-refusee-recouvrer-provision-2026/
- https://kohenavocats.fr/2026/09/27/facture-electronique-obligatoire-septembre-2026-amende-tva-conformite-contester-sarl-sas-2026/
- Une facture reçue en simple PDF hors plateforme, avec des mentions erronées ou incomplètes, peut fragiliser la déductibilité de la TVA et exposer à un rappel avec intérêts selon les analyses citées.
- Les sources distinguent trois causes principales de rejet ou de non-conformité : circuit de transmission non conforme, mentions erronées ou incomplètes, ou incohérence avec l’opération réelle.
- L’irrégularité du support n’efface pas automatiquement la créance née d’une prestation réellement accomplie entre professionnels.
- Les publications citées évoquent un risque d’amende de 50 euros par facture non conforme.
- En cas de refus de paiement persistant, les sources évoquent les pénalités de retard, l’indemnité forfaitaire de recouvrement de 40 euros et des voies de recouvrement comme l’injonction de payer ou la demande de provision selon le contexte.
Pour aller plus loin
- Facturation électronique et TVA : 6 actions concrètes pour préparer votre PME du BTP avant 2026
- Facturation électronique à Mayotte : 6 actions concrètes pour que les PME du BTP soient prêtes avant le 1er septembre 2026
- Aide comptabilité BTP : le guide complet pour artisans et entreprises du bâtiment en 2025
Pendant que vous êtes sur le chantier…
…on s'occupe de votre administratifKellyAssist prend en charge la gestion administrative de votre entreprise BTP : conformité, facturation, documents réglementaires et suivi de chantier.
Demander un devis gratuit Écrit par Kelly Jorel Fondatrice de KellyAssist, 10+ ans d'expertise en gestion administrative BTP. Clermont-Ferrand & à distance.