
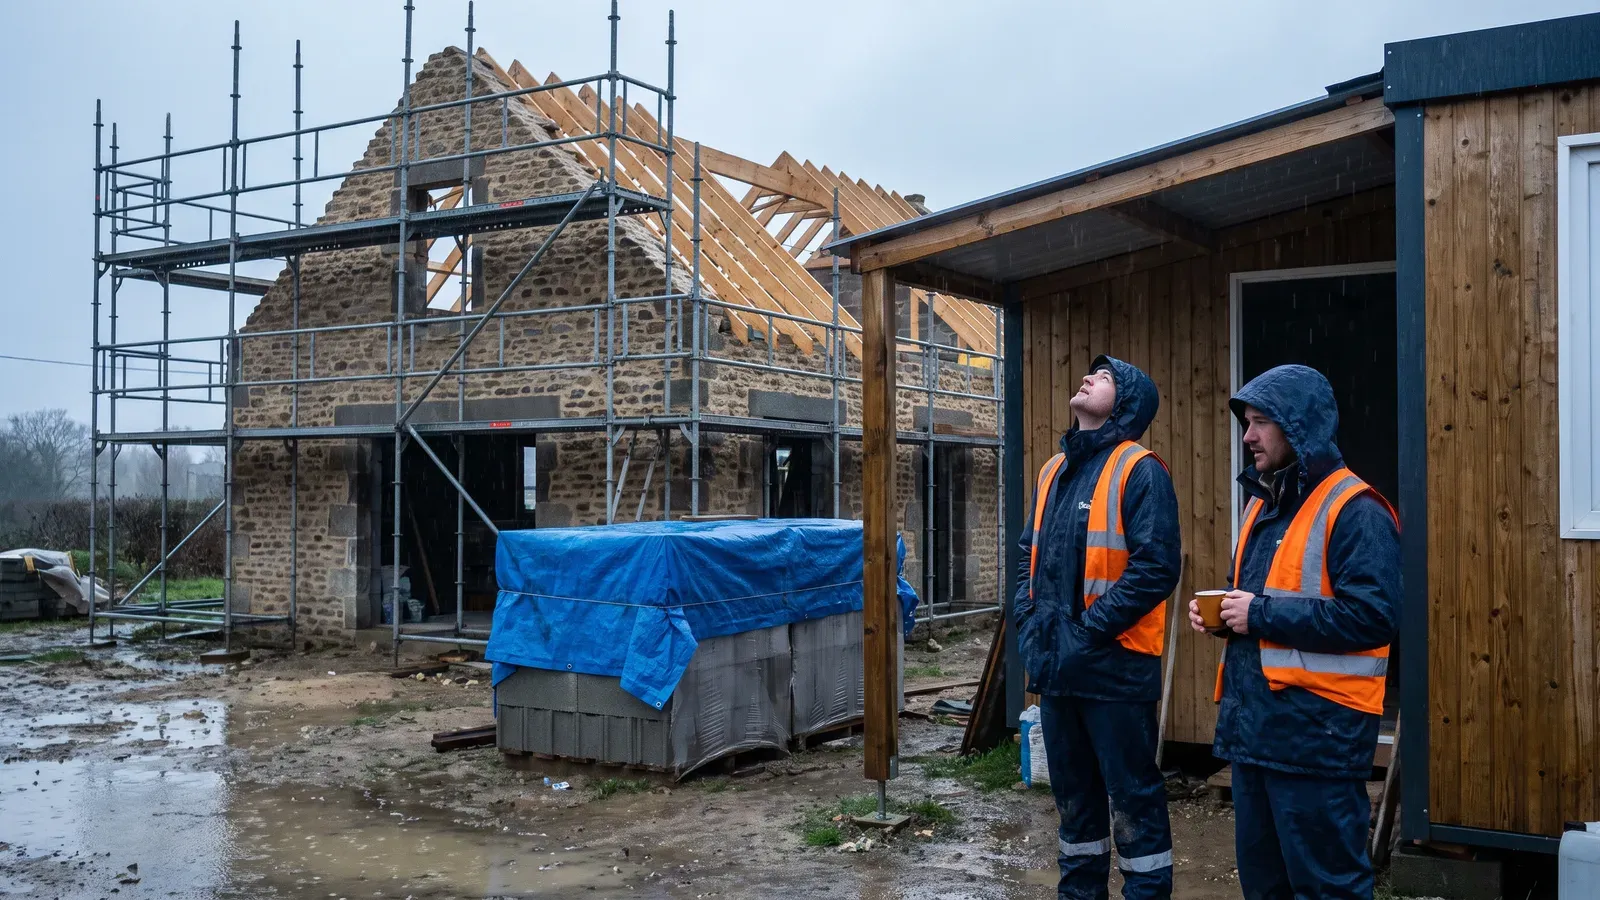
Un matin de verglas, le chef d’équipe vous appelle : le chantier est impraticable, les compagnons sont déjà sur place. Que faire dans l’heure qui suit, et que devez-vous retrouver dans votre dossier un mois plus tard pour être remboursé ? C’est tout l’objet du chômage intempéries.
Ce régime est propre au bâtiment et aux travaux publics. Il permet à l’employeur d’arrêter un chantier lorsque les conditions climatiques rendent le travail dangereux ou impossible, sans laisser les salariés sans revenu et sans supporter seul le coût de l’arrêt. Les démarches évoluent en 2026 : depuis le 1er janvier, la déclaration passe exclusivement par l’espace sécurisé de la caisse CIBTP, et un arrêté du 8 avril 2026 prévoit une déclaration en deux temps, dont la mise en œuvre pratique reste à confirmer auprès des caisses. Ce guide distingue ce qui est une obligation, ce qui est une recommandation et ce qui reste à vérifier avec votre caisse.
Entreprises et salariés concernés
Le régime s’applique aux entreprises établies en France métropolitaine qui exercent une activité du bâtiment ou des travaux publics visée par le Code du travail (article D5424-7, qui renvoie à la nomenclature d’activités de 1959). Chaque entreprise relève d’une caisse du réseau CIBTP, qui calcule et collecte les cotisations intempéries, traite les déclarations d’arrêt et rembourse une partie des indemnités versées.
L’indemnisation des salariés est obligatoire quelle que soit la taille de l’entreprise, y compris lorsqu’elle ne verse aucune cotisation intempéries (voir plus bas l’abattement).
Du côté des salariés, quatre conditions :
- être présent sur le chantier, au travail, au moment de l’arrêt ;
- justifier d’au moins 200 heures de travail effectif ou assimilé dans le BTP au cours des deux mois précédant l’arrêt ;
- ne pas avoir déjà été indemnisé 55 jours (495 heures) au titre des intempéries depuis le 1er janvier de l’année ;
- ne pas être déclaré inapte au moment de l’intempérie.
Seuls les salariés qui travaillent effectivement sur le chantier au moment de l’intempérie sont concernés : le personnel de bureau ou d’atelier, qui continue à travailler, n’est pas indemnisé à ce titre. Les situations particulières (apprentis, intérimaires) ne sont pas détaillées dans les pages publiques des caisses consultées : demandez à la vôtre avant de déclarer.
Le salarié perd son droit à l’indemnité s’il refuse les travaux de remplacement proposés, s’il tarde à reprendre le travail à la réouverture du chantier, s’il accepte un autre travail rémunéré pendant l’arrêt ou s’il est déjà indemnisé par ailleurs (maladie, accident du travail, chômage, congé payé).
Ce qui constitue une intempérie
Le Code du travail (article L5424-8) vise les conditions atmosphériques et les inondations qui rendent l’accomplissement du travail dangereux ou impossible, eu égard à la santé ou à la sécurité des salariés ou à la nature et à la technique du travail à accomplir. Selon la CIBTP, les causes retenues sont le gel, la neige, le verglas, la pluie, le vent violent, l’inondation et, depuis le décret du 28 juin 2024, la canicule.
Trois situations sont en revanche exclues du régime, même par mauvais temps :
- l’intempérie interdit l’accès au chantier ou son approvisionnement, mais n’empêche pas de travailler sur place (cela peut relever, sous conditions, de l’activité partielle) ;
- le travail s’arrête parce qu’on ne peut pas utiliser certains produits ou mettre en œuvre certaines techniques qui exigent des conditions météo particulières, notamment de température ;
- le chantier se trouve dans un département, pour une activité ou à une altitude soumis à une période d’arrêt saisonnier pendant laquelle le régime ne peut pas être sollicité (articles D5424-8 à D5424-10).
Pour la canicule, l’arrêt n’est recevable que pendant la période de veille saisonnière (en principe du 1er juin au 15 septembre) et si Météo-France a placé le département du chantier en vigilance orange ou rouge, ou si un arrêté préfectoral a ordonné une suspension d’activité liée à la canicule. Dans ce second cas, il faut joindre une copie de l’arrêté à la déclaration. Les mesures de prévention sont détaillées dans notre checklist canicule.
La décision d’arrêter, comme celle de reprendre, appartient au chef d’entreprise ou à son représentant sur le chantier (articles L5424-9 et D5424-21). L’arrêt ne peut être décidé qu’après consultation du comité social et économique (CSE) lorsqu’il existe ; la CIBTP Île-de-France ajoute que l’employeur consulte aussi le maître d’ouvrage. Sur un chantier réalisé pour une administration, une collectivité ou un service concédé ou subventionné, l’entrepreneur doit informer préalablement le représentant du maître d’ouvrage, qui peut s’opposer à l’arrêt. Ce n’est pas une décision collective des salariés.
Recommandation : consignez la décision par écrit, avec la date, l’heure, le chantier concerné, la nature de l’intempérie et les salariés présents. Ce relevé servira de base à la déclaration.
Le repli : avant d’arrêter, occuper les équipes
Avant de placer les salariés en intempéries, cherchez à leur confier d’autres travaux : atelier, préparation, chantier abrité, entretien du matériel. La CIBTP Île-de-France indique que l’employeur « doit chercher à proposer des travaux de remplacement », même s’ils ne correspondent pas au métier ou à la qualification du salarié ; la fiche nationale de la CIBTP présente l’étude de ces alternatives comme une recommandation. Dans les deux cas, gardez une trace de ce qui a été examiné. Un salarié qui refuse d’exécuter les travaux proposés perd son droit à l’indemnité (article D5424-19). Les heures ainsi travaillées sont payées au salaire habituel et ne relèvent pas du régime (article D5424-20). L’indemnisation ne couvre que les heures perdues.
Si le repli est impossible, l’arrêt peut concerner une partie de la journée seulement, puisque l’indemnité est due pour chaque heure perdue. Pendant l’arrêt, les salariés restent à la disposition de l’entreprise (article D5424-18) et reprennent le travail dès la réouverture du chantier. La reprise est portée à leur connaissance par un avis affiché au siège ou au bureau de l’entreprise, ou à l’entrée du chantier (article D5424-21).
Calcul de l’indemnité
| Élément | Règle |
|---|---|
| montant | 75 % du salaire horaire perçu la veille de l’arrêt, hors majorations d’heures supplémentaires et primes de frais ou de risques |
| plafond du salaire | le salaire horaire retenu est limité à 120 % du plafond horaire de la sécurité sociale |
| carence | la première heure d’arrêt n’est pas indemnisée ; elle n’est décomptée qu’une fois sur une même semaine ou période continue d’arrêt |
| plafond journalier | 9 heures indemnisables par jour |
| plafond hebdomadaire | 45 heures indemnisables par semaine |
| plafond annuel | 55 jours, soit 495 heures, par salarié et par année civile |
| ancienneté | 200 heures de travail effectif ou assimilé dans le BTP au cours des deux mois précédents |
L’indemnité est versée par l’employeur à l’échéance normale de la paie, dans les mêmes conditions que le salaire, sur une ligne distincte du livre de paie et du bulletin, que la caisse contrôle. Elle n’est pas un salaire mais un revenu de remplacement : selon la CIBTP, la déclaration de l’arrêt à la caisse permet l’exonération de la part salariale des cotisations sociales, hors CSG et CRDS. Elle ne se cumule pas avec les indemnités journalières de maladie ou d’accident du travail, ni avec un congé payé ou une allocation chômage.
Elle compte pour les droits à congés (les heures indemnisées sont prises en compte pour 75 %) et pour la retraite complémentaire des ouvriers, à condition d’avoir été déclarée à la caisse. Le fonctionnement des congés est détaillé dans notre guide sur les congés payés et la caisse CIBTP. Votre gestionnaire de paie sait paramétrer la rubrique correspondante.
Déclarer l’arrêt à la caisse
Ce que prévoit l’arrêté du 8 avril 2026
L’arrêté du 8 avril 2026 relatif aux modalités d’indemnisation des arrêts de travail occasionnés par les intempéries prévoit, selon la lettre de la CNETP de juillet 2026, qu’un arrêt devra désormais être déclaré en deux temps :
- Une déclaration provisoire, dans un délai de 120 heures à compter du début de l’arrêt, soit l’équivalent de cinq jours. Les mentions qu’elle doit comporter sont à définir par le réseau des caisses.
- Une déclaration définitive, dans le délai d’un mois à compter de la reprise du travail, qui devrait comporter les mêmes éléments que la déclaration actuelle. La FFB présente ce délai comme un délai de 30 jours, apprécié chantier par chantier.
Ces deux points viennent de la CNETP et de la FFB : relisez l’arrêté sur Légifrance avant d’en tirer une conséquence pour votre organisation.
Pour la déclaration actuelle, la CIBTP rappelle que l’employeur déclare les salariés indemnisés et s’expose à des sanctions pénales en cas de fausse déclaration. Pour un salarié embauché en cours d’année, la CIBTP demande une attestation de son ancien employeur sur les jours déjà indemnisés depuis le 1er janvier : c’est ce qui permet de contrôler le plafond de 55 jours.
La déclaration se fait par arrêt et par chantier, directement dans l’espace sécurisé CIBTP de l’entreprise, à utiliser exclusivement depuis le 1er janvier 2026 (la CIBTP Île-de-France demande de n’utiliser que ce canal). Quelques règles pratiques :
- plusieurs arrêts successifs sur un même chantier dans la même semaine font l’objet d’une seule déclaration ;
- une entreprise qui exerce à la fois du gros œuvre et du second œuvre avec des comptabilités de salaires distinctes dépose deux déclarations ;
- selon la CIBTP, la déclaration reste une obligation même si l’entreprise n’a droit à aucun remboursement (voir plus bas l’abattement).
Ce que les caisses appliquent aujourd’hui
⚠️ À confirmer auprès de votre caisse
En attendant, deux réflexes simples :
- Recommandation : notez dès le premier jour la date et l’heure de début de l’arrêt. Si votre caisse ouvre la déclaration provisoire, vous saurez si vous êtes dans la fenêtre de 120 heures.
- Recommandation : visez le délai strict d’un mois après la reprise. La CIBTP donne l’exemple d’un arrêt du 4 au 6 mai 2026 pour lequel la date limite de réception, avec la tolérance, était le 30 juin 2026 ; cette tolérance est une marge de sécurité, pas un calendrier de travail.
Au-delà du délai, la déclaration reste due et les salariés restent indemnisés, mais la demande de remboursement n’est plus recevable pour les montants déclarés hors délai.
Les pièces à conserver
| Pièce | Statut | À quoi elle sert |
|---|---|---|
| fiches ou carnets de pointage journalier du chantier (dates et heures d’arrêt et de reprise) | à tenir et à conserver, la CIBTP les contrôle | sans les justificatifs demandés, la caisse annule les remboursements non justifiés |
| bulletins de paie avec l’indemnité sur une ligne distincte, et preuves du paiement | obligation | prouver que l’indemnité a bien été versée |
| attestation de l’ancien employeur sur les jours déjà indemnisés depuis le 1er janvier | demandée par la CIBTP pour les salariés embauchés en cours d’année | contrôler le plafond de 55 jours |
| copie de l’arrêté préfectoral | à joindre si l’arrêt canicule repose dessus | justifier l’arrêt hors vigilance Météo-France |
| copie de la déclaration déposée et décomptes de remboursement de la caisse | recommandation | selon la CIBTP, la déclaration sert de justificatif en cas de contrôle de l’Urssaf sur les revenus de remplacement |
| décision d’arrêt écrite et signée, trace de la consultation du CSE et du maître d’ouvrage, photo de l’avis de reprise | recommandation | reconstituer la chronologie en cas de litige |
| relevé météo du jour (vigilance, station, photos datées) | recommandation | la caisse rapproche les arrêts des relevés de Météo-France ; votre propre preuve complète |
| liste des travaux de repli examinés | recommandation | montrer que des alternatives ont été étudiées |
Toute fausse déclaration est passible, selon la CIBTP, de deux ans d’emprisonnement et de 30 000 euros d’amende (article 441-6 du Code pénal). Les contrôles s’appuient notamment sur les relevés de Météo-France, les certificats de congé et la DSN.
Se faire rembourser
Le remboursement ne couvre qu’une partie des indemnités versées. Selon la caisse CIBTP d’Île-de-France, la formule applique un taux de 10 % pour les six heures qui suivent la première heure d’arrêt, puis de 90 % pour les heures suivantes lorsque la masse salariale est au plus égale à trois fois l’abattement, ou de 85 % au-delà. Le calcul exact dépend des salaires plafonnés de la campagne, qui court du 1er avril au 31 mars.
Comme ces salaires ne sont connus qu’après le 31 mars, la caisse verse des remboursements provisoires en cours de campagne, à condition que l’entreprise soit à jour de ses déclarations sociales et de ses cotisations, puis un remboursement définitif après la fin de la campagne, déduction faite des acomptes. Les arrêts canicule suivent des modalités spécifiques.
Un point surprend souvent les petites entreprises : l’abattement. Les cotisations intempéries ne sont dues qu’au-delà d’un abattement annuel égal à 8 000 fois le SMIC horaire, soit 96 168 euros pour la campagne du 1er avril 2026 au 31 mars 2027 d’après la fiche pratique CIBTP de juin 2026 (la CNETP précisait en juillet que ce montant restait sous réserve de la publication de l’arrêté annuel). Les taux de cotisation en vigueur au 1er avril 2026 sont de 0,68 % pour le gros œuvre et les travaux publics et de 0,13 % pour le second œuvre. Une entreprise dont les salaires plafonnés restent sous l’abattement ne cotise pas, mais ne peut pas non plus être remboursée. Elle doit pourtant indemniser ses salariés et déclarer les arrêts, ce qui lui permet de bénéficier des exonérations de charges, de justifier ces exonérations en cas de contrôle de l’Urssaf et de préserver les droits à congés et à retraite complémentaire de ses salariés.
Dans tous les cas, l’entreprise avance l’indemnité avec la paie et n’est remboursée qu’après coup, en partie. Prévoyez cette avance dans votre plan de trésorerie.
Préparer l’hiver : décembre à février
Le gel, la neige et le vent violent surviennent surtout en hiver. Quelques réglages faits en novembre évitent de découvrir les règles au premier matin de verglas.
Avant le premier gel
- Recommandation : désignez la personne qui fera les déclarations, et un remplaçant, puis vérifiez que son accès à l’espace sécurisé CIBTP fonctionne.
- Recommandation : listez, chantier par chantier, les travaux de repli possibles (intérieur, préparation en atelier, rangement, entretien du matériel). Cette liste montrera que des alternatives ont été étudiées.
- Obligation : l’indemnité intempéries doit figurer sur une ligne distincte du bulletin de paie. Faites vérifier le paramétrage par votre gestionnaire de paie.
- Recommandation : pour les salariés arrivés depuis le 1er janvier, récupérez l’attestation de leur ancien employeur sur les jours déjà indemnisés, que la CIBTP demande. Le compteur de 55 jours repart à zéro le 1er janvier.
- À vérifier : si vos chantiers sont en altitude ou dans une zone soumise à une période d’arrêt saisonnier, demandez à votre caisse si le régime peut y être sollicité.
Le jour d’un arrêt
- Constatez l’intempérie : heure, chantier, phénomène, relevé météo et photos datées (recommandation).
- Cherchez des travaux de remplacement (attendu par la CIBTP Île-de-France), puis consultez le CSE s’il existe (obligation) et le maître d’ouvrage (indiqué par la CIBTP Île-de-France), avant de décider l’arrêt.
- Renseignez la fiche de pointage du chantier avec l’heure d’arrêt et les salariés présents (contrôlée par la CIBTP).
- Notez l’heure de début : c’est le point de départ des 120 heures de la déclaration provisoire prévue par l’arrêté.
Après la reprise
- Affichez l’avis de reprise et photographiez-le (recommandation).
- Vérifiez pour chaque salarié les 200 heures et le plafond de 55 jours avant de verser l’indemnité, puis versez-la avec la paie, sur une ligne distincte.
- Déposez la déclaration dans l’espace sécurisé CIBTP dans le mois qui suit la reprise, et classez les pièces du tableau ci-dessus dans un dossier par chantier.
Erreurs fréquentes
- Laisser les salariés rentrer chez eux sans formaliser la décision d’arrêt ni consulter le CSE.
- Oublier la recherche de repli : la CIBTP Île-de-France attend que l’employeur cherche à proposer des travaux de remplacement.
- Déclarer un arrêt qui tient seulement à un accès impossible ou à un matériau inutilisable par le froid, cas que le régime exclut.
- Calculer l’indemnité sur un salaire qui inclut les heures supplémentaires et les primes de frais ou de risques, ou oublier la carence.
- Ne pas déclarer l’arrêt sous prétexte que l’entreprise ne sera pas remboursée, alors que la CIBTP présente la déclaration comme une obligation.
- Déclarer par un ancien canal au lieu de l’espace sécurisé CIBTP, à utiliser exclusivement depuis le 1er janvier 2026.
- Attendre la limite du délai, ou ignorer la déclaration provisoire sans avoir demandé à sa caisse comment elle s’applique.
- Traiter les fortes chaleurs comme un aléa hors régime, alors que la canicule y est intégrée, sous conditions de période et de vigilance ou d’arrêté préfectoral.
Contrôle final
- L’intempérie rend-elle le travail impossible ou dangereux sur ce chantier précis, et pas seulement l’accès ou l’usage d’un matériau ?
- Un repli a-t-il été recherché et consigné, et le CSE (s’il existe) ainsi que le maître d’ouvrage ont-ils été consultés avant l’arrêt ?
- Chaque salarié a-t-il ses 200 heures sur les deux derniers mois et moins de 55 jours indemnisés depuis le 1er janvier ?
- La date et l’heure de début de l’arrêt sont-elles notées, pour la déclaration provisoire si votre caisse l’a ouverte ?
- La déclaration définitive est-elle planifiée dans le mois qui suit la reprise ?
- Le bulletin de paie isole-t-il l’indemnité, et les pièces sont-elles classées par chantier ?
Sources officielles
- Code du travail, articles L5424-6 à L5424-19 et D5424-7 à D5424-49 — régime du chômage intempéries (Légifrance)
- Code du travail numérique — article L5424-9 : décision d’arrêt et consultation du CSE
- Code du travail numérique — article D5424-13 : plafonds de l’indemnité
- Arrêté du 8 avril 2026 relatif aux modalités d’indemnisation des arrêts de travail occasionnés par les intempéries : cité d’après la lettre de la CNETP et la FFB ci-dessous
- CIBTP France — le chômage intempéries
- CIBTP France — canicule : conditions d’arrêt et justificatifs
- CIBTP — fiche pratique entreprise « En bref : le régime de chômage intempéries » (juin 2026)
- CIBTP Île-de-France — la déclaration d’arrêt pour intempéries
- CIBTP Île-de-France — conditions d’arrêt et de reprise du travail
- CIBTP Île-de-France — l’indemnisation du salarié
- CIBTP Île-de-France — le remboursement à l’entreprise
- CIBTP Île-de-France — le contrôle des déclarations
- Lettre de la CNETP n° 41, juillet 2026 — déclaration des arrêts intempéries
- FFB — chômage intempéries : nouvelles modalités de déclaration à la caisse de congés (28 avril 2026)
Guide vérifié en octobre 2026 à partir des pages publiques de la CIBTP, de sa fiche pratique de juin 2026, des articles du Code du travail consultés sur le Code du travail numérique, de la lettre de la CNETP de juillet 2026 et de la FFB. L’arrêté du 8 avril 2026 est cité d’après la CNETP et la FFB, non d’après son texte. Ce guide ne constitue pas un conseil juridique. Les modalités de la déclaration provisoire, le calendrier de remboursement et l’accès à l’espace sécurisé sont fixés par les caisses ; l’abattement (montant annoncé, sous réserve de l’arrêté annuel) et les taux de cotisation cités valent pour la campagne du 1er avril 2026 au 31 mars 2027 et seront révisés pour la suivante. Reportez-vous aux notices de votre caisse de rattachement.